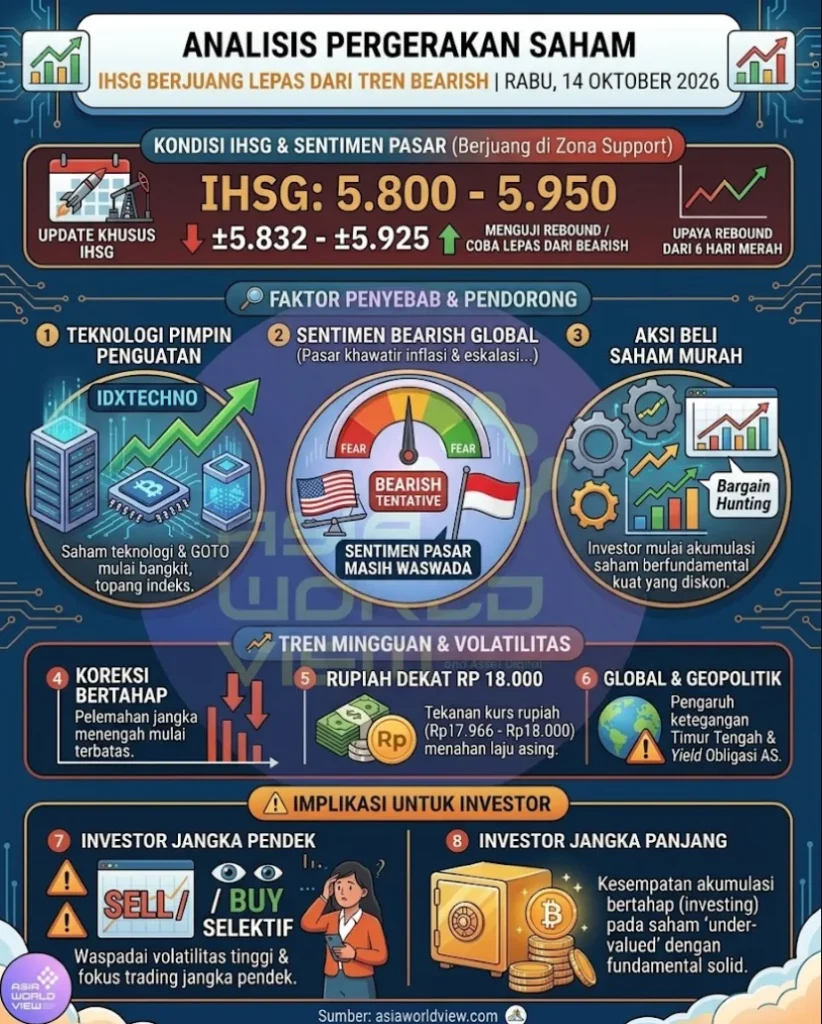
ASIAWORLDVIDE – Indeks Harga Saham Gabungan (IHSG) dibuka rebound pada Rabu (14/10/2026), ke level 5.940, naik sekitar 0,25% dari penutupan hari sebelumnya di 5.926. Namun pergerakan selanjutnya berayun dua arah dengan tekanan jual yang belum sepenuhnya hilang.
Data perdagangan menunjukkan IHSG sempat menyentuh level tertinggi 5.952, namun kemudian kembali terperosok ke zona merah dan bahkan sempat menyentuh level terendah 5.917 sebelum akhirnya bergerak fluktuatif di sekitar area pembukaan . Volume perdagangan pagi tercatat sekitar 3,06 miliar saham dengan nilai transaksi Rp491,95 miliar.
Sementara 256 saham menguat, 222 melemah, dan 216 stagnan. Rebound ini secara teknikal dipicu oleh pola candlestick hammer yang terbentuk di area support 5.850–5.800 setelah indeks mengalami tekanan jual signifikan pada sesi sebelumnya, meskipun indikator MACD masih menunjukkan momentum bearish sehingga konfirmasi penguatan lebih lanjut masih diperlukan .
Dari sisi sentimen global, perhatian pasar tertuju pada rilis data Consumer Price Index (CPI) Amerika Serikat periode September 2026 yang diperkirakan menunjukkan inflasi tahunan naik menjadi 3,6% dari 3,4% pada Agustus. Jika realisasi inflasi lebih tinggi dari ekspektasi, dolar AS berpotensi menguat dan memberikan tekanan tambahan terhadap rupiah serta aliran dana asing di pasar domestik.
Baca Juga: DPR Bahas RUU Kawasan Industri, Sinkronisasi Regulasi Jadi Sorotan Utama
Indeks dolar AS dan imbal hasil US Treasury kompak melemah pada perdagangan Selasa, dengan DXY turun 0,37% ke level 102,18 dan yield tenor 10 tahun turun sekitar 2,3 basis poin menjadi 5,217%, yang sedikit meredakan tekanan terhadap pasar keuangan Indonesia. Dana Moneter Internasional (IMF) juga merevisi proyeksi pertumbuhan ekonomi global 2026 menjadi 3,1%, naik 0,1 poin persentase dari perkiraan April, meskipun tetap melambat dibandingkan realisasi 3,5% pada 2025.
Sentimen domestik masih dibayangi oleh ketidakpastian evaluasi Morgan Stanley Capital International (MSCI) terhadap pasar modal Indonesia. Kekhawatiran investor tertuju pada potensi perubahan metodologi High Shareholding Concentration (HSC), peningkatan transparansi kepemilikan saham, serta rencana kenaikan batas minimum saham beredar di publik atau free float . Meskipun keputusan FTSE Russell mempertahankan Indonesia dalam kategori Secondary Emerging Market memberikan sentimen positif, hal tersebut belum sepenuhnya menghilangkan kekhawatiran terhadap evaluasi MSCI dan potensi perubahan alokasi dana asing.
Sepanjang 2026, aksi jual bersih asing di pasar reguler telah mencapai Rp111,19 triliun, meskipun pada perdagangan Selasa investor asing kembali mencatatkan net buy sebesar Rp5,8 miliar.
Secara sektoral, kinerja pasar pagi ini relatif seimbang dengan lima sektor menguat dan enam sektor melemah. Sektor teknologi memimpin penguatan dengan kenaikan 0,54%, diikuti transportasi 0,15%, konsumer non primer 0,14%, dan keuangan 0,09% . Sebaliknya, sektor bahan baku menjadi yang terlemah dengan penurunan 0,52%, disusul infrastruktur -0,22%, konsumer primer -0,21%, kesehatan -0,20%, dan energi -0,13% . Pada perdagangan awal, saham-saham seperti GOTO, ADMR, dan MEDC tercatat sebagai top gainers di indeks LQ45, sementara AMRT, KLBF, dan DEWA menjadi top losers.
Dari perspektif teknikal, level support kritis yang perlu dipertahankan berada di kisaran 5.850–5.800. Jika level tersebut ditembus, IHSG berisiko melanjutkan pelemahan menuju 5.750, sedangkan resistance terdekat berada pada rentang 6.000–6.020 . Beberapa analis memproyeksikan peluang technical rebound menuju 6.007–6.067 apabila IHSG mampu melewati level 5.930 dan kembali bergerak di atas EMA 5 yang berada di 6.004,91. Namun, posisi IHSG yang masih berada di bawah EMA 10 (6.067,06) dan EMA 50 (6.278,20) menunjukkan bahwa tren pelemahan masih dominan, sehingga penguatan yang terjadi saat ini masih berpotensi bersifat teknikal dan belum mengonfirmasi pembalikan tren secara menyeluruh.