ASIAWORLDVIEW – Otoritas Jasa Keuangan (OJK) menegaskan bahwa bank-bank yang tergabung dalam Himpunan Bank Milik Negara (Himbara) harus terus menerapkan manajemen risiko dan tata kelola yang baik. Permintaan itu disampaikan menyusul peran strategis Himbara dalam membiayai berbagai program prioritas pemerintah. OJK menilai, besarnya kredit atau pembiayaan yang disalurkan tidak boleh menjadi satu-satunya tujuan. Penyaluran kredit tetap harus disertai struktur kredit yang jelas dan sumber pengembalian yang terukur.
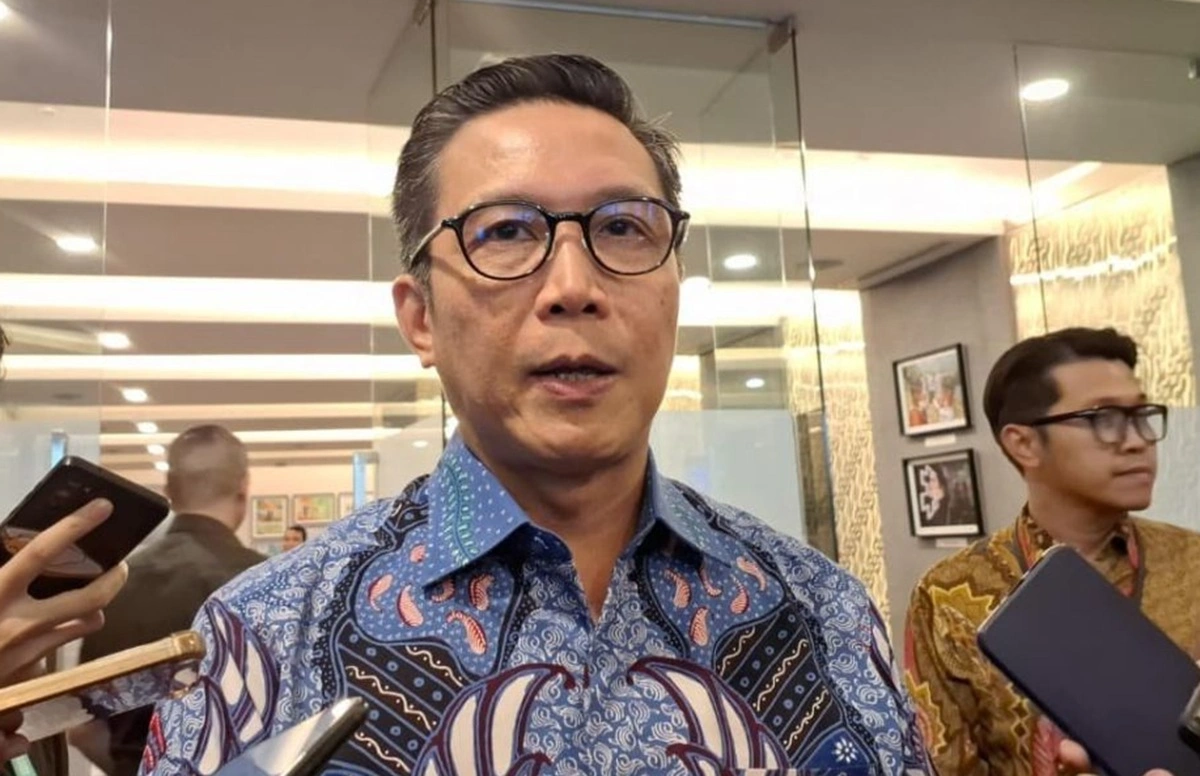
Hal itu disampaikan Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, dalam jawaban tertulis pada Senin (21/9/2026). Menurutnya, OJK memandang positif peran bank Himbara dalam mendukung berbagai program prioritas pemerintah. Namun, OJK mengingatkan bahwa bank pelat merah tetap dituntut menghasilkan laba dan menjaga kesehatan neraca. Dengan posisi itu, Himbara disebut sebagai bagian penting dalam mendorong pertumbuhan ekonomi sekaligus berperan aktif meningkatkan pemerataan kesejahteraan.
“Besar kecilnya kredit atau pembiayaan yang disalurkan tidak boleh menjadi satu-satunya tujuan. Hal itu juga harus disertai dengan struktur kredit yang jelas dan sumber pengembalian yang jelas,” ujar Dian Ediana Rae.
OJK mencatat sejumlah program pemerintah yang melibatkan partisipasi sektor perbankan, khususnya Himbara. Program-program tersebut antara lain Kredit Usaha Rakyat (KUR), penghapusan kredit bagi UMKM, program Tiga Juta Rumah, Koperasi Desa/Kelurahan Merah Putih (KDKMP), serta program Makan Bergizi Gratis (MBG). Keterlibatan bank Himbara dalam program-program itu menunjukkan bahwa industri perbankan konsisten mendukung agenda pembangunan nasional, sekaligus menjaga momentum pertumbuhan ekonomi.
Baca Juga: Program Rekening Bank Massal WNI 17 Tahun Mulai Oktober 2026
Dalam kacamata ekonomi, peran Himbara memang tidak bisa dipisahkan dari fungsi intermediasi dan mandat pembangunan. Sebagai bank milik negara, Himbara memiliki kapasitas fiskal dan jaringan yang luas untuk menyalurkan pembiayaan ke sektor-sektor yang menjadi prioritas pemerintah. Namun, berbeda dengan belanja negara yang murni bersumber dari APBN, pembiayaan melalui bank menuntut disiplin kredit. Setiap rupiah yang disalurkan adalah dana pihak ketiga yang harus kembali, sehingga prinsip kehati-hatian menjadi keniscayaan.
“OJK menekankan bahwa dukungan terhadap program pemerintah tidak boleh mengorbankan prinsip manajemen risiko. Struktur kredit yang jelas mencakup tujuan penggunaan, tenor, suku bunga, jadwal angsuran, hingga agunan atau jaminan,” ia menambahkan.
Sumber pengembalian juga harus teridentifikasi. Misalnya pendapatan usaha debitur, dukungan anggaran pemerintah, atau skema penjaminan. Tanpa kejelasan itu, risiko kredit macet dapat meningkat dan pada akhirnya membebani modal bank.
Salah satu program yang menjadi perhatian OJK adalah Koperasi Desa/Kelurahan Merah Putih (KDKMP). OJK menyatakan secara umum mendukung komitmen pemerintah untuk memenuhi kewajiban pengembalian kredit terkait program tersebut, sebagaimana telah disampaikan Menteri Keuangan dalam beberapa kesempatan. OJK optimistis berbagai aspek terkait pemenuhan kewajiban pembayaran kepada bank Himbara telah atau sedang dipersiapkan.
Aspek-aspek itu meliputi kejelasan sumber pembayaran, proses verifikasi dan validasi serta lembaga pelaksana yang terlibat, dokumentasi yang diperlukan, serta regulasi dan/atau pedoman pelaksanaan yang dibutuhkan sebagai dasar pelaksanaan proses pembayaran kredit KDKMP. Bagi perbankan, kepastian sumber pembayaran merupakan faktor krusial. Jika sumber pembayaran berasal dari anggaran pemerintah, maka diperlukan dasar hukum, mekanisme pencairan, dan jadwal yang jelas. Jika berasal dari hasil usaha koperasi, maka perlu ada pendampingan dan pengawasan agar usaha berjalan sesuai rencana.
Dalam konteks KDKMP, OJK terlihat ingin memastikan bahwa program ini tidak menimbulkan risiko moral hazard atau beban fiskal yang tidak terkendali. Pemerintah memiliki kepentingan untuk menjaga program tetap berjalan, sementara bank Himbara memiliki kepentingan untuk menjaga kualitas aset. Titik temu keduanya adalah tata kelola yang transparan dan akuntabel. OJK berperan memastikan kerangka pengaturan dan pengawasan tersedia, sehingga proses pembayaran kredit dapat berjalan tanpa mengganggu stabilitas bank.
OJK berharap sektor perbankan, termasuk bank Himbara, dapat terus tumbuh kuat dan sehat berdasarkan penerapan prinsip manajemen risiko yang baik dan tata kelola yang baik. Dengan begitu, bank Himbara dapat terus mendukung berbagai program pembangunan pemerintah untuk menopang ekonomi Indonesia dan kesejahteraan masyarakat.
Harapan itu mencerminkan dua sisi yang harus dijaga secara simultan. Di satu sisi, bank Himbara dituntut menjadi motor pembiayaan program prioritas seperti KUR, perumahan rakyat, koperasi desa, dan MBG. Di sisi lain, bank Himbara harus tetap profitable, likuid, dan memiliki rasio kecukupan modal yang memadai. Jika salah satu sisi terabaikan, maka fungsi intermediasi bisa terganggu. Kredit macet yang menumpuk akan menekan laba, mengurangi kemampuan bank menyalurkan kredit baru, dan pada akhirnya memperlambat pemulihan ekonomi.