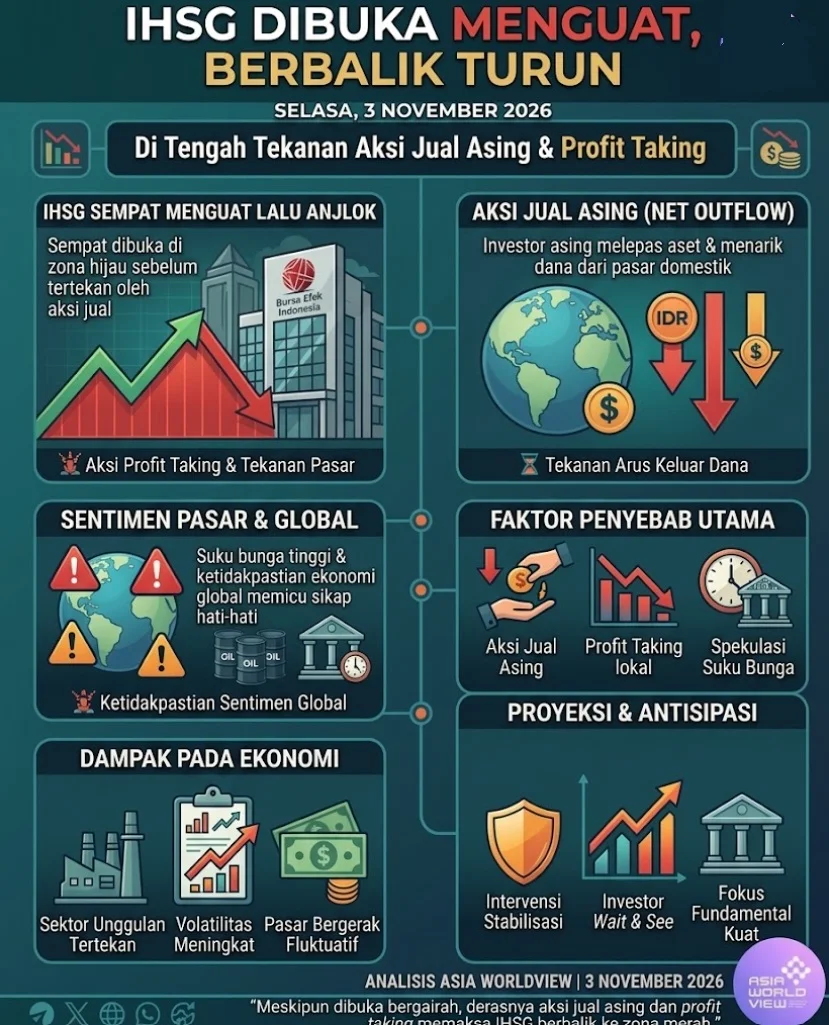
ASIAWORLDVIEW – Indeks Harga Saham Gabungan (IHSG) Bursa Efek Indonesia (BEI) menunjukkan pergerakan yang sangat fluktuatif dan berakhir di zona merah setelah sempat dibuka menguat pada Selasa (3/11/2026). IHSG dibuka naik 29,70 poin atau 0,58 persen ke level 5.126,53 pada awal sesi, dengan Indeks LQ45 juga menguat 3,41 poin atau 0,66 persen ke posisi 521,30 . Namun, momentum positif tersebut tidak bertahan lama.
Tekanan jual muncul sesaat setelah pembukaan, dan indeks berbalik arah turun tajam. Hingga pukul 09.59 WIB, IHSG berada di level 5.045,08, turun 51,75 poin atau 1,02 persen, setelah sempat menyentuh level tertinggi intraday di 5.143,58 . Nilai transaksi tercatat sekitar Rp2,4 triliun dengan volume 64,45 juta lot saham.
Dari sisi fundamental ekonomi domestik, sebenarnya terdapat kabar positif yang seharusnya menjadi katalis bagi IHSG. Indeks Manufaktur (PMI) Indonesia untuk Oktober 2026 berada di level 54, naik dari 52,4 pada September dan melampaui perkiraan di level 51,9—menandakan ekspansi aktivitas produksi yang cukup kuat . Selain itu, neraca perdagangan September 2026 mencatat surplus sebesar US$3,36 miliar, lebih tinggi dari konsensus US$1,9 miliar . Inflasi Oktober juga dilaporkan melandai ke level 3,23 persen secara tahunan. Secara keseluruhan, indikator ekonomi menunjukkan fundamental domestik masih relatif terjaga, dengan aktivitas produksi menguat dan tekanan inflasi sedikit mereda.
Namun, perbaikan indikator domestik tersebut belum mampu meredam tekanan di pasar obligasi pemerintah. Imbal hasil Surat Utang Negara (SUN) tenor 10 tahun meningkat ke sekitar level 7,75 persen, level tertinggi sejak 2020. Kenaikan imbal hasil ini dipengaruhi oleh meningkatnya imbal hasil global, tekanan terhadap rupiah, arus keluar dana asing, serta kenaikan premi risiko Indonesia.
Baca Juga: IHSG Fluktuatif di Level 5.000, Investor Cermati Data Ekonomi dan Kebijakan Baru BEI
Kondisi ini menunjukkan bahwa investor masih meminta imbal hasil lebih tinggi untuk mengompensasi risiko, sehingga tekanan terhadap harga obligasi dan biaya pembiayaan pemerintah berpotensi berlanjut dalam jangka pendek . Bagi pasar saham, yield SUN yang tinggi membuat alternatif investasi pendapatan tetap menjadi lebih menarik secara relatif, sehingga mengurangi selera risiko investor terhadap aset ekuitas.
Selain tekanan dari pasar obligasi, IHSG juga dibayangi oleh pengumuman hasil peninjauan indeks Morgan Stanley Capital International (MSCI) periode November 2026 yang dijadwalkan pada 11 November 2026 dan berlaku efektif 1 Desember 2026. Pada perdagangan Jumat sebelumnya, investor asing kembali mencatatkan net sell Rp176 miliar, sehingga akumulasi net sell sepanjang tahun berjalan mencapai sekitar Rp126 triliun . Besarnya arus keluar dana asing menunjukkan bahwa pelemahan pasar mencerminkan krisis kepercayaan pemodal terhadap transparansi dan tata kelola pasar modal Indonesia.
Namun, RSI berada di 29,67 yang masih di area oversold, sementara indeks tetap jauh di bawah MA200 (6.846), sehingga tren utama masih bearish . Selama support 5.027–4.962 mampu dipertahankan, peluang rebound tetap terbuka; penembusan resistance 5.170 diperlukan untuk memperkuat pemulihan jangka pendek. Sementara itu, Tim Phintraco Sekuritas memperkirakan IHSG akan bergerak sideways pada kisaran 4.950–5.200.
Dari sisi sektoral, pada awal perdagangan mayoritas sektor berada di zona hijau, dipimpin oleh sektor teknologi, diikuti sektor barang baku, infrastruktur, energi, dan properti . Saham-saham yang menjadi top gainers LQ45 antara lain GOTO (naik 4,17% ke Rp25), MBMA (naik 2,55% ke Rp322), dan AMMN (naik 2,45% ke Rp3.770) . Sementara itu, top losers dihuni oleh MEDC (turun 2,92% ke Rp1.330), EMTK (turun 2,52% ke Rp310), dan BRPT (turun 1,29% ke Rp1.100) . Ke depan, pasar akan mencermati pemilu sela AS, data JOLTS, rilis PDB Indonesia kuartal III pada 5 November dengan konsensus pertumbuhan 5,0 persen, serta data tenaga kerja AS (NFP) pada 6 November.
Secara keseluruhan, pergerakan IHSG pada 3 November 2026 mencerminkan tarik-menarik antara fundamental domestik yang membaik dan tekanan pasar keuangan yang masih kuat—terutama dari yield SUN yang tinggi dan kekhawatiran menjelang evaluasi MSCI—dengan fokus utama pada apakah level support 5.000–4.962 dapat dipertahankan atau apakah tekanan jual akan membawa indeks ke level yang lebih rendah.