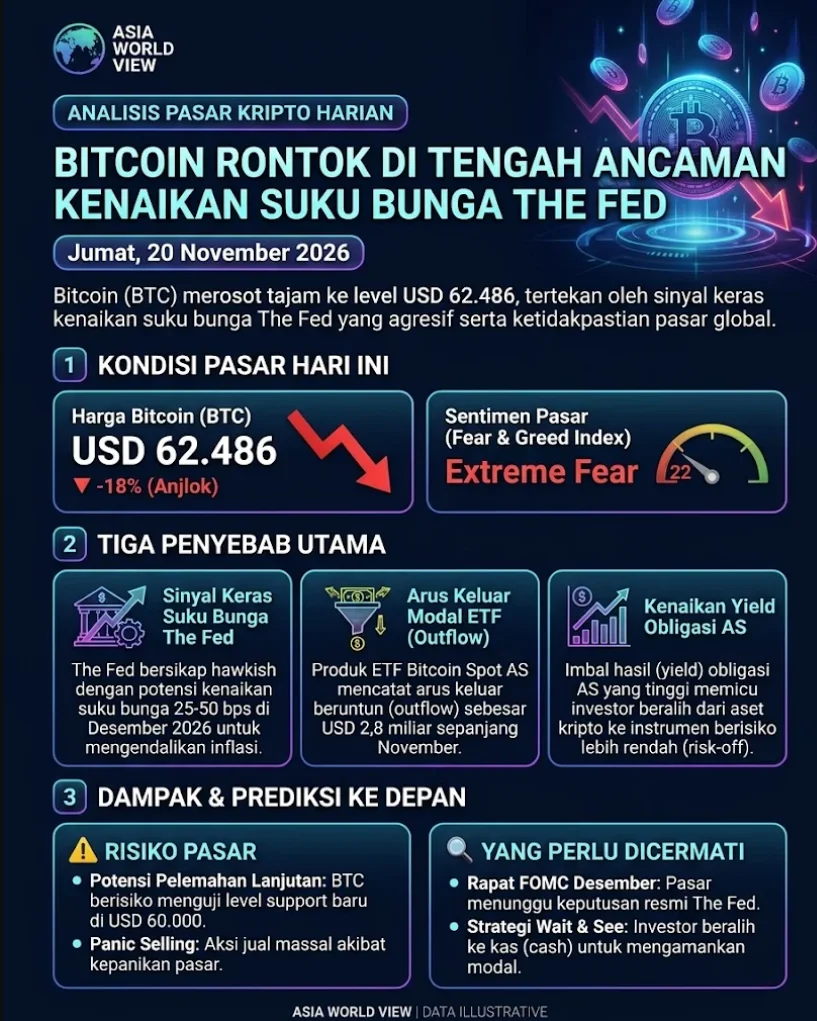
ASIAWORLDVIEW – Bitcoin kembali menjadi cermin paling jujur dari kegelisahan pasar global pada perdagangan Jumat, (20/11/2026), dengan harga yang terpuruk di bawah ambang psikologis US$62.000 Angkanya sempat menyentuh level terendah empat bulan di kisaran US$61.876 sebelum akhirnya bertahan tipis di sekitar US$61.983 pada penutupan data tengah malam UTC.
Pelemahan ini bukan sekadar koreksi teknikal biasa, melainkan akumulasi dari tiga tekanan struktural yang saling memperkuat: sikap hawkish Federal Reserve yang semakin agresif, arus keluar dana dari exchange-traded fund (ETF) Bitcoin spot yang terus berlanjut, serta runtuhnya narasi Bitcoin sebagai aset lindung nilai di tengah penguatan dolar AS dan lonjakan imbal hasil US Treasury.
Dalam kerangka ekonomi moneter, Bitcoin saat ini diperdagangkan bukan sebagai aset digital dengan narasi independen, melainkan sebagai risk asset yang pergerakannya sepenuhnya terikat pada ekspektasi suku bunga global—sebuah posisi yang secara fundamental tidak menguntungkan ketika biaya peluang memegang aset non-yielding seperti Bitcoin terus meningkat seiring kenaikan imbal hasil obligasi pemerintah AS.
Baca Juga: Riset: Fraud Digital Meningkat, Bank Indonesia Laporkan Lonjakan Upaya Penipuan
Sumber tekanan paling langsung datang dari risalah rapat FOMC Oktober yang dirilis pekan ini, yang mengungkapkan bahwa hampir seluruh pejabat The Fed memperkirakan kenaikan suku bunga lebih lanjut, dengan Gubernur Christopher Waller secara eksplisit membuka peluang kenaikan sebesar 50 basis poin pada Desember 2026. Pasar berjangka bunga telah memperhitungkan probabilitas 95 persen untuk kenaikan 25 basis poin pada keputusan 9 Desember mendatang, sementara imbal hasil US Treasury 10-tahun bertahan di atas level kritis 5 persen—sebuah ambang yang secara historis berkorelasi dengan tekanan jual pada aset-aset berisiko di pasar emerging dan kripto.
Dalam bahasa ekonomi, ini adalah manifestasi dari apa yang disebut sebagai “opportunity cost channel”: ketika aset bebas risiko menawarkan imbal hasil di atas 5 persen, daya tarik Bitcoin yang tidak menghasilkan imbalan (non-yielding) menjadi semakin tipis, terutama bagi investor institusional yang memiliki mandat untuk mengoptimalkan return-risk profile portofolio mereka.
Dimensi yang membuat situasi ini semakin rapuh adalah arus keluar dana dari ETF Bitcoin spot yang tidak menunjukkan tanda-tanda akan surut. Sepanjang November 2026, total arus keluar bersih dari ETF Bitcoin spot di Amerika Serikat telah mencapai sekitar US$2,9 miliar, dengan outflow sebesar US$306,5 juta tercatat pada 18 November saja.
Angka ini bukan sekadar statistik; ia mencerminkan mundurnya pembeli institusional yang selama ini menjadi penopang utama narasi adopsi Bitcoin. Dalam kerangka analisis pasar, ETF outflow menciptakan tekanan jual struktural yang bersifat self-reinforcing: setiap US$100 juta redemptions setara dengan sekitar 1.600 Bitcoin yang dikeluarkan dari fund dan berpotensi masuk ke pasar spot, menambah pasokan di tengah permintaan yang sudah lemah.
Data on-chain dari CryptoQuant menunjukkan bahwa tingkat pertumbuhan permintaan kumulatif 30 hari di pasar spot dan futures perpetual telah turun di bawah minus 400.000 Bitcoin—level terendah sejak awal Juli 2026—sementara kerugian realisasi bersih harian mencapai 25.800 Bitcoin, tertinggi sejak 13 Juli. Ini adalah sinyal bahwa kapitulasi sedang berlangsung, dengan pemegang Bitcoin yang membeli di harga tinggi akhirnya menyerah dan merealisasikan kerugian.
Dari perspektif teknikal, kerusakan yang terjadi tidak bisa dianggap remeh. Julio Moreno, Head of Research di CryptoQuant, mencatat bahwa Bitcoin saat ini diperdagangkan di bawah rata-rata pergerakan 200-hari di level US$72.900 dan 365-hari di US$75.900, yang secara teknikal menandakan bahwa pasar telah beralih ke fase bearish.
“Penurunan di bawah kedua moving average berarti pasar telah berbalik bearish secara teknikal,” ujarnya, seraya menambahkan bahwa “rebound yang signifikan akan sulit terjadi sampai moving average tersebut pulih”. Indeks Fear and Greed dari CoinMarketCap pun telah anjlok ke level 11 pada 19 November, masuk jauh ke dalam wilayah “extreme fear”—turun dari 13 sehari sebelumnya, 26 sepekan lalu, dan 49 sebulan sebelumnya.
Dalam psikologi pasar, level ekstrem seperti ini secara historis sering kali menandai titik balik, tetapi tanpa katalis yang jelas—baik berupa perubahan ekspektasi suku bunga maupun stabilisasi arus ETF—sinyal kontrarian tersebut belum cukup untuk memicu pembalikan arah.
Hal yang membuat posisi Bitcoin semakin sulit adalah absennya fungsi lindung nilai yang selama ini menjadi salah satu argumen investasinya. Dalam kondisi normal, ketika pasar saham bergejolak dan ketidakpastian geopolitik meningkat, Bitcoin sering diposisikan sebagai “digital gold” yang mampu menyimpan nilai. Namun pada November 2026, emas justru turun 3 persen ke level terendah 14 bulan, sementara dolar AS menguat ke level tertinggi 19 bulan.
Ini menunjukkan bahwa yang sedang terjadi bukanlah rotasi dari aset berisiko ke aset lindung nilai, melainkan pergerakan modal menuju dolar AS itu sendiri sebagai respons terhadap kenaikan imbal hasil riil. Ketika baik emas maupun Bitcoin dijual bersamaan, penyebabnya bukanlah faktor spesifik kripto, melainkan kekuatan makro yang lebih besar: imbal hasil riil yang meningkat dan dolar yang menguat.
Bagi investor Indonesia, dinamika ini memiliki implikasi langsung: pelemahan Bitcoin bersamaan dengan pelemahan rupiah menciptakan lingkungan di mana aset kripto kehilangan daya tariknya sebagai diversifikasi, karena keduanya sama-sama tertekan oleh kekuatan dolar yang sama.