
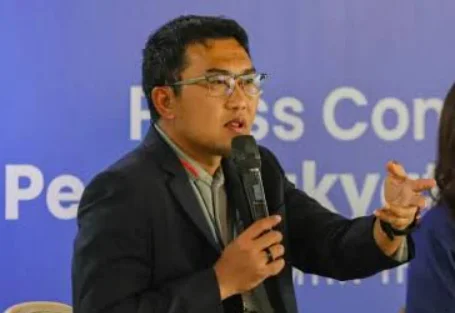
ASIAWORLDVIEW – Seminar bertajuk “Menjembatani Inklusi: Transformasi SLIK untuk Membuka Akses Pembiayaan dan Memperkuat Ekosistem Risiko” yang digelar Warta Ekonomi pada Kamis, 19 November 2026. Ini menjadi momentum penting bagi industri jasa keuangan Indonesia untuk merumuskan ulang posisi Sistem Layanan Informasi Keuangan (SLIK) dalam arsitektur perkreditan nasional.
Acara yang didukung oleh BRI, BTN, BRI Life, Bank Mandiri, Tugu Insurance, dan Bank Muamalat ini mempertemukan regulator, pelaku industri, pengamat ekonomi, dan ekosistem pendukung pembiayaan untuk membahas optimalisasi kebijakan SLIK yang mulai berlaku pada 1 Juli 2026—khususnya penghapusan tampilan pencatatan kredit dengan outstanding di bawah Rp1 juta dalam informasi debitur (iDeb).
Kebijakan ini dirancang dengan tujuan yang jelas: memperluas akses pembiayaan bagi masyarakat berpenghasilan rendah, pelaku UMKM, serta calon pembeli rumah, tanpa mengesampingkan prinsip kehati-hatian dan kualitas manajemen risiko lembaga keuangan.
Kicky Andrie Davetra, Direktur Utama BRI Life justru memperlihatkan dimensi yang sering terlewat dalam diskusi transformasi data kredit. Menurutnya, hilir ekosistem risiko—yakni asuransi—sedang bergerak menuju titik di mana data granular bukan lagi kemewahan, melainkan kebutuhan operasional sehari-hari.
Baca Juga: Transformasi SLIK Perluas Akses Pembiayaan, OJK Dorong Ekosistem Risiko yang Lebih Inklusif
BRI Life di bawah Kicky memang tengah membangun fondasi digital yang secara struktural bersinggungan dengan agenda SLIK. Melalui aplikasi MODI (Mobile Digital Insurance), perusahaan mengklaim telah menghadirkan layanan yang “praktis, fleksibel, dan terjangkau” untuk memperluas akses masyarakat terhadap produk asuransi.
“Transformasi digital “bukan sekadar pemanfaatan teknologi, tetapi merupakan upaya berkelanjutan untuk menghadirkan nilai tambah melalui kemudahan akses perlindungan,” ia menyebutkan.
Distribusi asuransi hanya akan efisien jika data yang mengalir di dalamnya cukup kaya untuk memungkinkan penilaian risiko yang cepat dan akurat. Di sinilah SLIK yang diperluas—termasuk kewajiban pelaporan bagi perusahaan asuransi yang memasarkan produk asuransi kredit dan surety ship—menjadi relevan secara strategis, meskipun implementasinya bagi sektor asuransi telah diperpanjang hingga akhir 2027 .
Namun, perlu dicatat bahwa perluasan SLIK ke sektor asuransi bukan tanpa friksi. Tantangan yang diakui oleh pelaku industri adalah perbedaan karakteristik data: polis, klaim, dan eksposur asuransi tidak sepenuhnya sejalan dengan struktur data kredit perbankan. Ini adalah persoalan biaya transaksi informasi—semakin heterogen sumber data, semakin besar investasi yang dibutuhkan untuk harmonisasi dan standardisasi.
Batas antara perbankan, pembiayaan, dan asuransi semakin kabur—dan SLIK, sebagai infrastruktur informasi, akan menjadi simpul yang menghubungkan ketiganya. Jika BRI Life serius mengembangkan MODI sebagai kanal pertumbuhan, maka kualitas data underwriting akan menjadi penentu profitabilitas jangka panjang.


One thought on “BRI Life Soroti Pentingnya Transformasi SLIK untuk Perkuat Ekosistem Risiko dan Inklusi Keuangan”