ASIAWORLDVIEW – Seluruh transaksi digital di Indonesia akan dikenakan pajak, mencakup berbagai layanan mulai dari e-commerce, marketplace, hingga perbankan digital per 9 November 2026. Kebijakan ini menandai langkah signifikan pemerintah dalam memperluas basis penerimaan negara seiring pesatnya pertumbuhan ekonomi digital yang kini telah menjadi bagian tak terpisahkan dari aktivitas masyarakat sehari-hari.
Dalam beberapa tahun terakhir, lanskap transaksi keuangan indeed telah berubah secara fundamental: belanja kebutuhan rumah tangga, pembayaran tagihan listrik dan air, transfer dana antarbank, hingga penggunaan dompet digital dan layanan pinjaman online—semuanya kini dapat dilakukan dalam hitungan detik melalui gawai.
Baca Juga: Indonesia Dorong Sistem Pajak Aset Kripto yang Adil dan Mudah Dipatuhi
Perubahan perilaku masyarakat inilah yang dilihat pemerintah sebagai peluang fiskal yang tidak boleh dilewatkan, sekaligus sebagai tantangan untuk memastikan bahwa sistem perpajakan tetap relevan di era ekonomi digital.
Mengapa Pajak Transaksi Digital Diterapkan Sekarang?
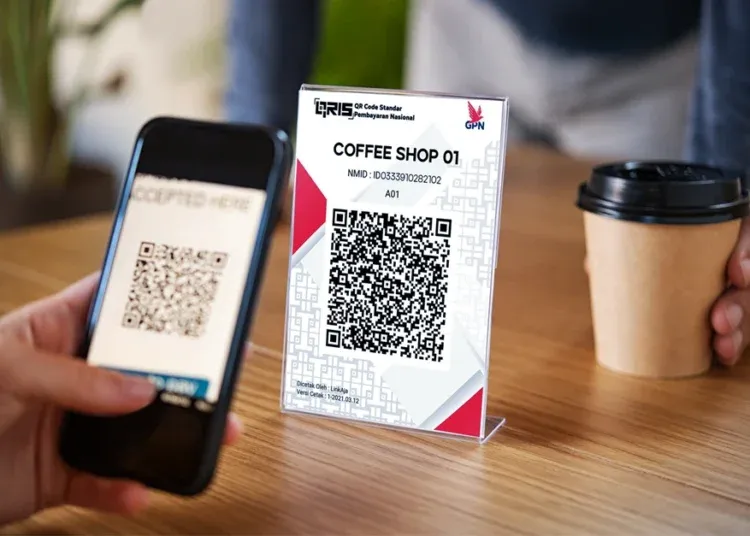
Ada beberapa alasan mendasar yang melatarbelakangi kebijakan ini. Pertama, pertumbuhan ekonomi digital Indonesia yang sangat cepat telah menciptakan nilai transaksi yang masif, namun tidak seluruhnya tertangkap dalam sistem perpajakan konvensional. Dengan semakin banyaknya transaksi yang dilakukan secara online—baik untuk belanja, pembayaran tagihan, transfer dana, maupun penggunaan layanan keuangan digital—pemerintah melihat adanya potensi penerimaan pajak yang signifikan dari sektor ini.
Pengenaan pajak pada transaksi digital juga bertujuan menciptakan kesetaraan perlakuan antara transaksi konvensional dan transaksi berbasis teknologi. Selama ini, ada anggapan bahwa transaksi digital memiliki keunggulan kompetitif karena tidak sepenuhnya tersentuh kewajiban perpajakan yang sama dengan transaksi offline. Dengan kebijakan baru ini, pemerintah ingin memastikan bahwa tidak terjadi ketimpangan dalam sistem perpajakan, sehingga pelaku usaha di sektor konvensional dan digital bersaing dalam medan yang setara.
Kebijakan ini mencerminkan tren global, di mana banyak negara mulai mengatur dan mengenakan pajak terhadap aktivitas ekonomi digital yang terus berkembang pesat seiring meningkatnya penggunaan internet, aplikasi keuangan, dan perdagangan elektronik dalam kehidupan sehari-hari.
Bagi pelaku usaha e-commerce, marketplace, penyedia layanan digital, hingga lembaga perbankan, aturan ini kemungkinan akan memerlukan penyesuaian sistem agar pemungutan dan pelaporan pajak dapat dilakukan secara otomatis dan transparan. Ini bukan pekerjaan sederhana. Platform e-commerce, misalnya, perlu mengintegrasikan mekanisme pemungutan pajak ke dalam alur pembayaran mereka, memastikan bahwa setiap transaksi yang terjadi secara otomatis menghasilkan catatan pajak yang akurat, serta menyediakan laporan yang dapat diaudit oleh otoritas pajak.
Bagi lembaga perbankan, tantangannya sedikit berbeda: mereka perlu memastikan bahwa transaksi digital yang diproses melalui layanan mereka—termasuk transfer dana dan pembayaran berbasis kartu—dapat diidentifikasi dan dilaporkan sesuai dengan ketentuan yang berlaku. Semua ini memerlukan investasi dalam teknologi, pelatihan staf, dan penyesuaian proses bisnis yang tidak murah. Namun, bagi pelaku usaha yang telah memiliki sistem digital yang matang, penyesuaian ini mungkin lebih mudah diadaptasi. Sebaliknya, usaha kecil dan menengah (UKM) yang baru beralih ke platform digital mungkin menghadapi kurva pembelajaran yang lebih curam.
Sementara itu, bagi konsumen, kebijakan ini berpotensi menambah biaya transaksi tertentu, tergantung pada jenis layanan dan skema pajak yang diterapkan. Jika pajak dikenakan sebagai persentase dari nilai transaksi, maka konsumen akan melihat kenaikan harga pada setiap pembelian yang dilakukan secara online—meskipun besarnya bervariasi tergantung pada tarif yang ditetapkan. Namun, penting untuk dicatat bahwa tidak semua layanan digital akan mengalami dampak yang sama.
Layanan yang memiliki margin tipis, seperti pembayaran tagihan atau transfer dana, mungkin akan menyesuaikan biaya administrasi untuk mengakomodasi beban pajak baru. Di sisi lain, konsumen juga perlu memahami bahwa pajak ini bukanlah “biaya tambahan” yang sepenuhnya baru—dalam banyak kasus, ia menggantikan atau menyelaraskan pajak yang selama ini sudah ada pada transaksi konvensional. Dengan kata lain, yang berubah adalah perluasan cakupan, bukan penciptaan beban yang sepenuhnya baru.
Meski menuai beragam respons, pemerintah biasanya berargumen bahwa penerimaan pajak dari sektor digital dapat digunakan untuk mendanai pembangunan, memperkuat infrastruktur digital, serta meningkatkan berbagai layanan publik. Argumen ini memiliki logika yang kuat: jika ekonomi digital tumbuh dengan memanfaatkan infrastruktur publik—jaringan internet, sistem pembayaran, dan regulasi yang mendukung—maka wajar jika sektor ini turut berkontribusi pada pembiayaan negara.