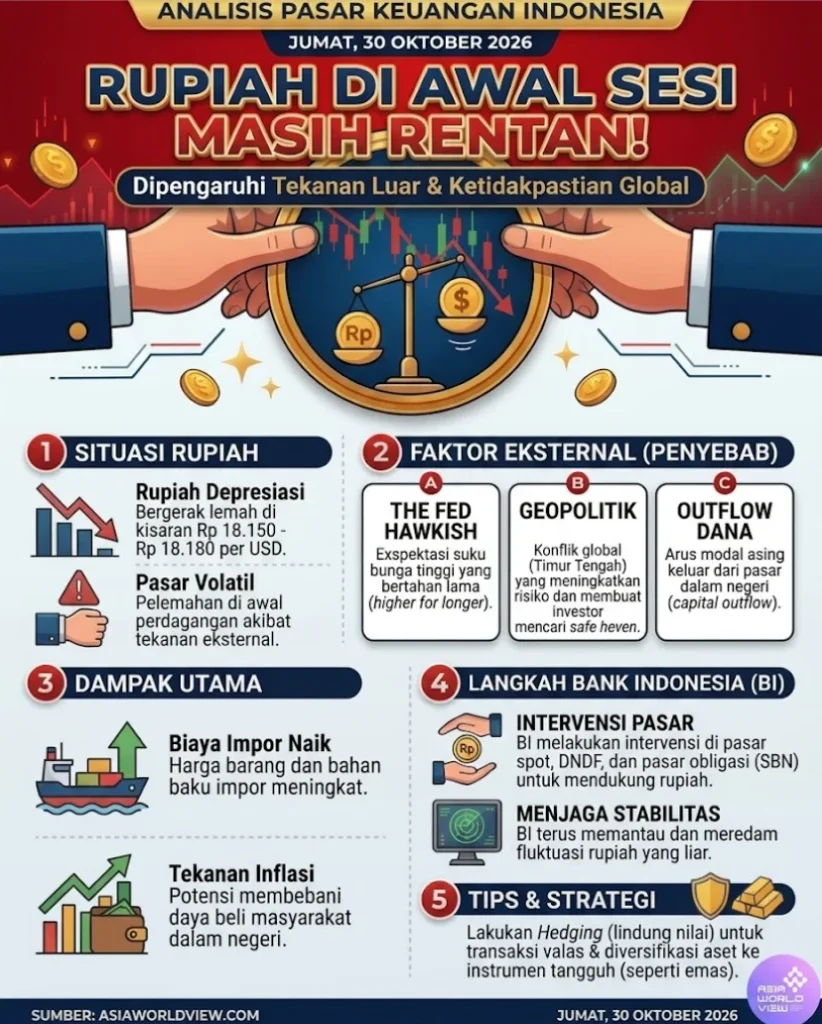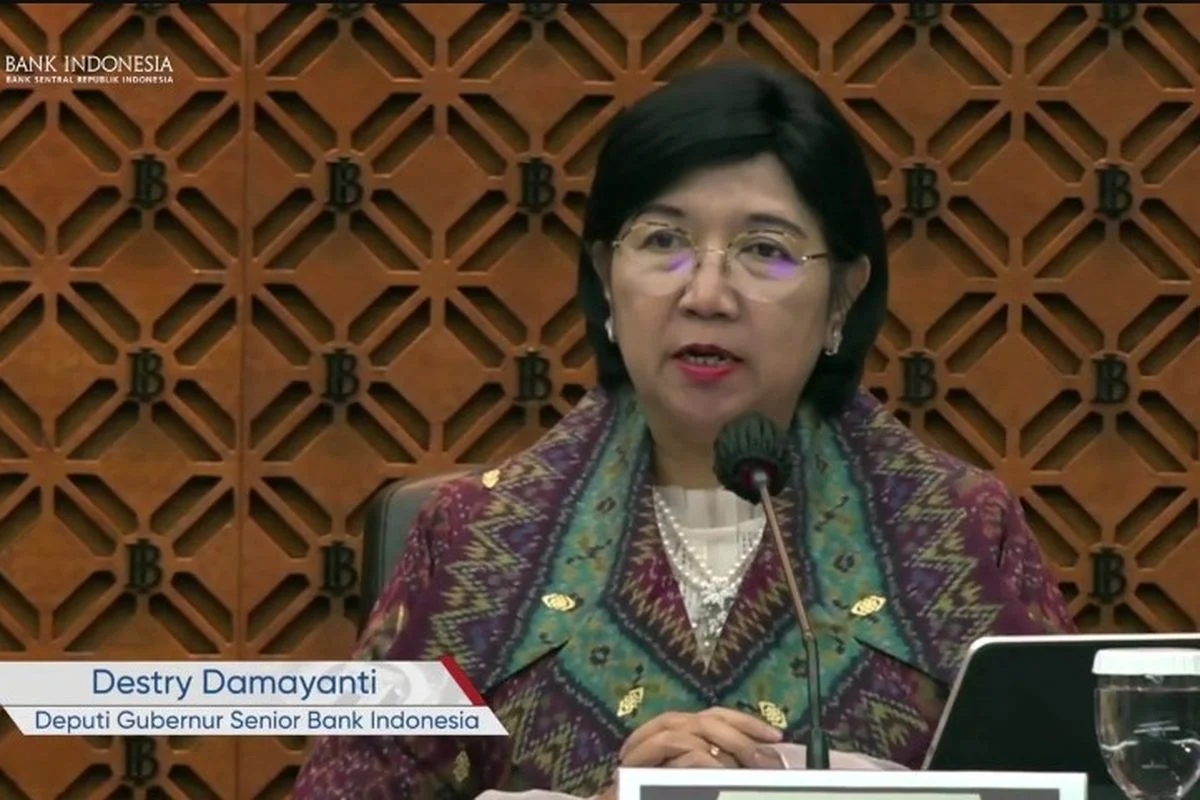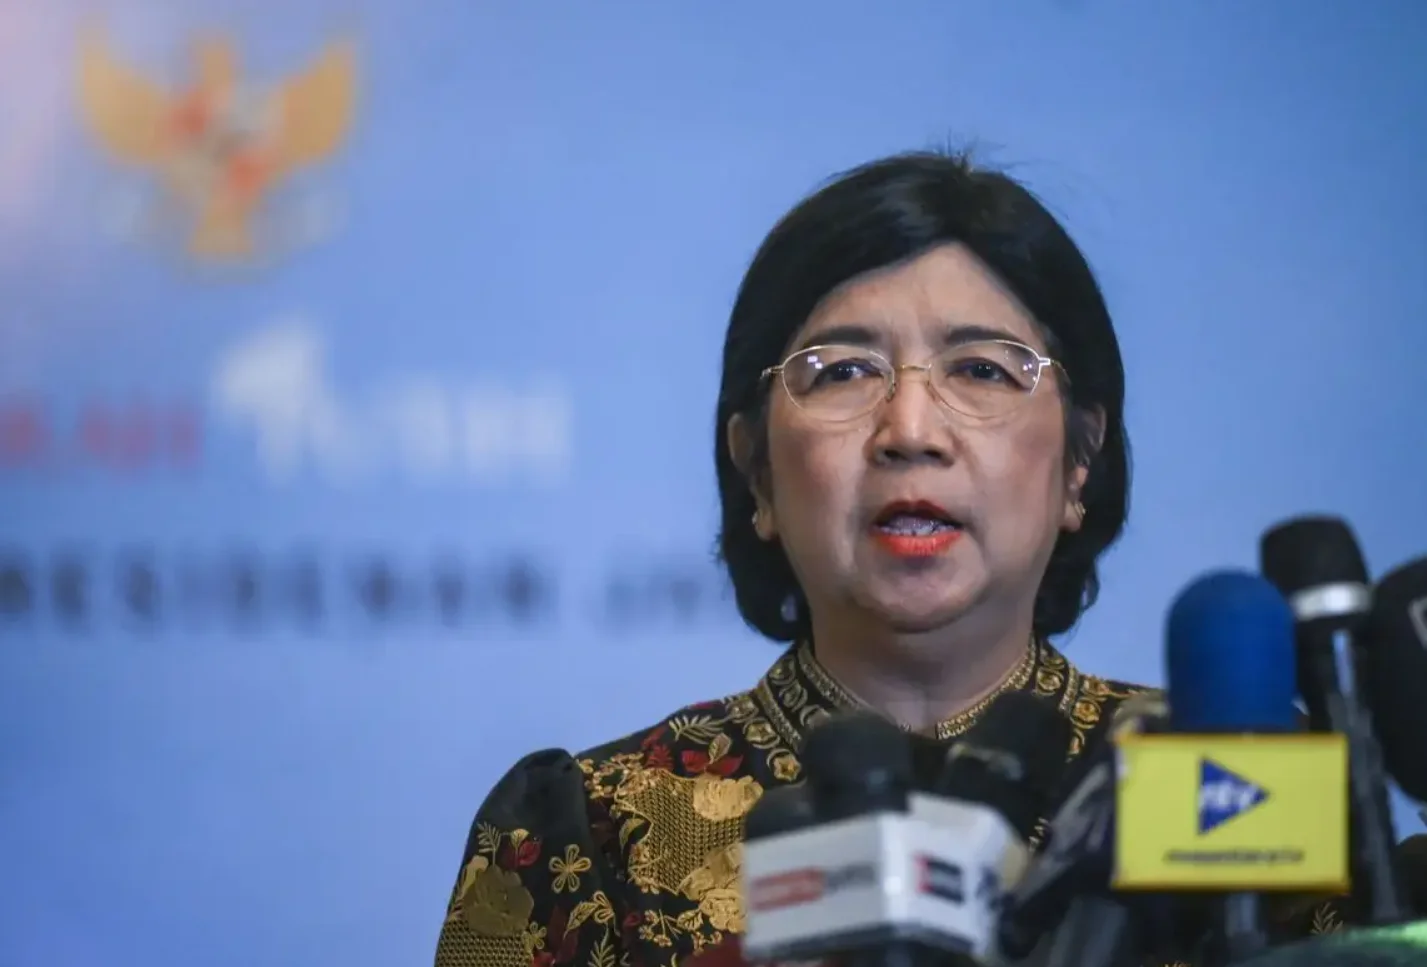
ASIAWORLDVIEW – Gubernur Bank Indonesia (BI) Destry Damayanti mengenai dampak keputusan The Fed dan penjelasan mengenai instrumen stabilisasi yang dimiliki BI menjadi semacam “peta jalan kebijakan” yang penting untuk dipahami. Ia secara eksplisit menunjuk pada satu titik terang, keputusan Federal Reserve yang menahan suku bunga acuan telah memberikan dorongan langsung bagi penguatan rupiah, setidaknya untuk sementara.
Namun di balik itu, BI tidak tinggal diam—melalui kombinasi intervensi tiga jalur (triple intervention) serta berbagai instrumen non-suku bunga seperti insentif lindung nilai dan Sekuritas Rupiah Bank Indonesia (SRBI), bank sentral berupaya membangun lapisan bantalan yang cukup untuk menghadapi kemungkinan tekanan yang kembali memburuk.
“Kalau kita lihat hari ini juga penguatan terjadi di global, oh Amerika gak naikkan suku bunga The Fed, dampaknya ternyata langsung positif,” ia mengatakan.
Baca Juga: Pergerakan Rupiah di Awal Sesi: Masih Rentan dan Dipengaruhi Tekanan Luar
Faktor eksternal yang berada di luar kendali Indonesia—seperti arah kebijakan moneter AS—dapat menjadi angin penolong ketika kondisinya menguntungkan. Penguatan yang terjadi pada hari itu lebih merupakan “bonus” dari sentimen global yang membaik, bukan hasil dari perubahan fundamental domestik yang mendasar.
“Pergerakan rupiah sangat dipengaruhi oleh permintaan dan penawaran serta persepsi pelaku pasar, sehingga fluktuasi adalah hal yang wajar dalam mekanisme pasar bebas,” ia menambahkan.
Jika The Fed adalah faktor eksternal yang tidak dapat dikendalikan, maka triple intervention adalah wujud konkret dari kendali yang masih dapat dilakukan BI. Strategi ini mencakup intervensi di tiga fronts sekaligus: transaksi spot di pasar domestik, Domestic Non-Deliverable Forward (DNDF), serta pembelian Surat Berharga Negara (SBN) di pasar sekunder. Tujuannya bukan untuk menetapkan level tertentu secara kaku, melainkan untuk memastikan mekanisme pasar berjalan dengan baik dan volatilitas tidak menjadi liar.
Ketika rupiah melemah terlalu cepat, BI hadir sebagai pembeli rupiah di pasar spot; ketika tekanan datang dari pasar derivatif, DNDF menjadi alat untuk menyerapnya; dan ketika imbal hasil SBN meningkat akibat aksi jual, pembelian di pasar sekunder membantu menstabilkan harga dan menjaga kepercayaan investor terhadap aset domestik. Kombinasi ini memberikan “bantalan” yang membuat pergerakan rupiah tidak sepenuhnya ditentukan oleh arus modal keluar yang panic.
“BI tidak hanya bergantung pada suku bunga acuan. Terdapat dua instrumen lain yang telah dan akan terus dioptimalkan, yaitu insentif biaya lindung nilai (hedging) dan SRBI. Insentif hedging bekerja dengan menurunkan biaya yang harus ditanggung investor asing ketika mereka ingin melindungi posisi rupiah,” ia menambahkan.
Jika biaya lindung nilai lebih murah, maka imbal hasil bersih dari aset domestik menjadi lebih kompetitif, sehingga daya tarik untuk membawa modal masuk kembali meningkat. Sementara itu, SRBI adalah instrumen operasi moneter berbasis surat berharga yang diterbitkan BI, yang imbal hasilnya dapat disesuaikan untuk menarik minat investor asing.